
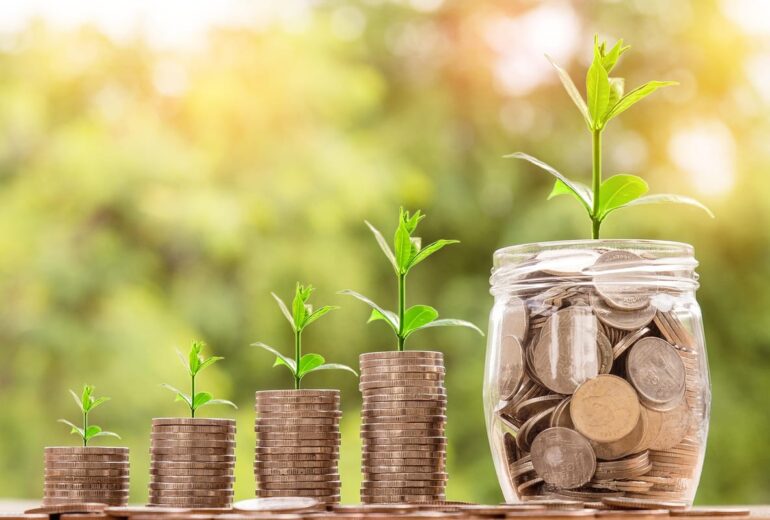
Les intérêts composés font partie des mécanismes les plus importants à comprendre lorsqu’on épargne ou que l’on investit sur le long terme. Leur principe est simple : les gains générés par un capital restent investis et peuvent à leur tour produire de nouveaux gains. Avec le temps, la base sur laquelle le rendement s’applique augmente donc progressivement.
Au début, la différence peut sembler faible. Mais sur une période de dix, vingt ou trente ans, l’effet de la capitalisation peut devenir beaucoup plus visible. C’est précisément pour cette raison que la durée d’investissement compte souvent autant que le montant placé au départ.
Comment fonctionnent concrètement les intérêts composés ?
Prenons un exemple simple avec un capital initial de 10 000 euros et un rendement théorique de 5 % par an. Après la première année, le gain est de 500 euros et le capital atteint 10 500 euros.
Si cette somme reste investie, le rendement de l’année suivante ne s’applique plus seulement aux 10 000 euros d’origine, mais aux 10 500 euros présents sur le compte. À 5 %, cela représente alors 525 euros de gain théorique.
La différence n’est que de 25 euros au cours de cette deuxième année, mais le même mécanisme se répète ensuite. Plus le temps passe, plus les gains précédents participent eux-mêmes à la progression future du capital.
Un calcul des intérêts composés permet de tester différentes hypothèses de capital initial, de rendement, de durée et de versements réguliers afin de mieux visualiser ce phénomène.
Il faut cependant garder une distinction importante à l’esprit : une simulation montre un scénario mathématique, pas une performance garantie. Dans la réalité, le rendement d’un investissement peut varier fortement d’une année à l’autre.
Pourquoi le temps est-il si important ?
L’effet des intérêts composés n’est pas linéaire. Si l’on ajoutait simplement la même somme chaque année, la progression resterait régulière. Avec la capitalisation, le montant sur lequel le rendement potentiel est calculé devient progressivement plus élevé.
C’est ce qui explique pourquoi les dernières années d’un investissement de longue durée peuvent représenter une part importante de la croissance totale.
Imaginons deux épargnants qui disposent du même rendement moyen à long terme. Le premier commence à investir dix ans plus tôt, même avec des montants plus modestes. Le second attend davantage mais investit ensuite des sommes plus importantes. Selon les hypothèses retenues, l’avance temporelle du premier peut être difficile à rattraper, car ses premiers gains ont disposé de davantage d’années pour rester investis.
Le temps peut donc compenser en partie un capital de départ limité. Cela ne signifie pas qu’il faille investir n’importe comment le plus tôt possible, mais simplement que reporter systématiquement une stratégie de long terme a un coût potentiel.
Quel est l’intérêt des versements réguliers ?
Les intérêts composés ne concernent pas uniquement le capital placé au départ. Les sommes ajoutées progressivement peuvent elles aussi produire un rendement et participer à la capitalisation.
Des versements mensuels réguliers permettent ainsi d’augmenter progressivement le capital investi sans exiger une somme importante dès le début. Cette méthode peut être adaptée aux personnes qui souhaitent construire leur épargne avec leurs revenus courants.
Elle présente aussi un autre avantage : elle limite la dépendance à une seule date d’entrée sur le marché. En investissant à plusieurs moments, on achète parfois lorsque les prix sont élevés et parfois lorsqu’ils sont plus bas.
Cette approche ne supprime évidemment pas le risque de baisse et ne garantit pas une meilleure performance, mais elle peut apporter davantage de discipline à une stratégie d’investissement à long terme.
Pourquoi les frais réduisent-ils fortement la capitalisation ?
Les intérêts composés fonctionnent dans les deux sens. Les gains peuvent se cumuler, mais les frais récurrents réduisent également le capital disponible pour produire de futurs rendements.
Un écart de frais annuels qui paraît faible peut donc avoir un effet important sur une longue période. Une somme prélevée aujourd’hui ne disparaît pas seulement du capital actuel : elle ne pourra pas non plus générer de rendement au cours des années suivantes.
C’est pourquoi il est utile de comparer les frais de gestion, les frais de transaction et les autres coûts liés à un produit d’investissement, surtout lorsqu’il doit être conservé pendant plusieurs décennies.
Le rendement brut annoncé n’est jamais la seule donnée importante. Ce qui compte réellement pour l’épargnant est le rendement qui reste après les différents frais et, selon la situation, après fiscalité.
Quel rôle joue l’inflation ?
Un capital peut augmenter en valeur nominale tout en progressant beaucoup moins en termes de pouvoir d’achat.
Si un placement gagne 4 % sur une année mais que les prix augmentent fortement sur la même période, le gain réel est inférieur au chiffre affiché sur le compte. Sur plusieurs années, l’écart entre rendement nominal et rendement réel devient particulièrement important.
L’objectif d’un investissement à long terme n’est donc pas seulement d’obtenir un montant final supérieur au capital de départ. Il faut aussi regarder ce que cette somme permettra réellement d’acheter dans le futur.
L’inflation constitue ainsi une raison supplémentaire de ne pas analyser la capitalisation uniquement à travers des chiffres théoriques.
Peut-on compter sur un rendement constant ?
Non. Les exemples utilisant 4 %, 5 % ou 7 % par an servent principalement à illustrer le mécanisme des intérêts composés.
Les marchés financiers ne progressent pas de manière régulière. Une année peut être fortement positive, une autre négative et plusieurs années peuvent parfois être nécessaires avant de retrouver un niveau précédent.
Le résultat final dépend donc du type de placement, du niveau de risque, de la durée, des coûts, de la fiscalité et surtout de la trajectoire réellement suivie par les marchés.
Pour cette raison, il est préférable d’utiliser plusieurs scénarios dans une simulation plutôt qu’un seul rendement supposé. Un scénario prudent, un scénario intermédiaire et un scénario plus favorable donnent une vision plus réaliste de l’incertitude.
Les intérêts composés récompensent surtout la régularité
La principale leçon de la capitalisation n’est pas qu’un placement finirait automatiquement par produire des gains importants. Elle montre surtout que le temps amplifie les conséquences des décisions prises aujourd’hui.
Commencer tôt peut être utile. Réinvestir les gains peut renforcer la croissance à long terme. Des versements réguliers peuvent progressivement augmenter le capital. À l’inverse, des frais élevés, des retraits fréquents ou une stratégie constamment modifiée réduisent la durée pendant laquelle l’argent peut réellement travailler.
Les intérêts composés ne remplacent donc ni la diversification, ni la gestion du risque, ni le choix d’un placement adapté. Ils expliquent simplement pourquoi, dans une stratégie de long terme, la patience et la continuité peuvent avoir une influence considérable sur le résultat final.